Hat sich ein Interessent für ein Produkt entschieden, bleibt ihm an der Kasse ein letzter Schritt, und dort kommt es darauf an, dass er ein vertrautes Bezahlverfahren vorfindet. Im Conversion-Funnel steht die Zahlung ganz am Ende, an der Stelle, an der aus Interesse ein Kauf wird. Die Auswahl, die Ihr Shop dort bereithält, wirkt sich deshalb unmittelbar darauf aus, wie viele begonnene Bestellungen tatsächlich abgeschlossen werden.
Die gängigen Zahlungsarten unterscheiden sich vor allem darin, welche Seite in Vorleistung geht. Beim Kauf auf Rechnung erhält die Kundschaft zuerst die Ware, bei der Vorkasse erhalten Sie zuerst das Geld, und die übrigen Verfahren liegen mit eigenen Schutzmechanismen dazwischen. Hinzu kommen Unterschiede bei den Gebühren, beim Aufwand für die Einbindung und beim Komfort auf dem Smartphone.
Kauf auf Rechnung
Der Kauf auf Rechnung gehört in Deutschland zu den meistgenutzten Zahlungsarten im Onlinehandel. Für Kunden ist er besonders angenehm, denn sie bezahlen erst nach Erhalt und Prüfung der Ware. Ein Konto bei einem Zahlungsdienst oder eine Kreditkarte brauchen sie dafür nicht. Bei einem Shop, den jemand zum ersten Mal besucht, erleichtert das die Entscheidung, weil sich das Vertrauen erst mit der Lieferung bewähren muss.
Für Sie als Händler kehrt sich das Verhältnis um. Sie liefern, bevor bezahlt ist, und tragen damit das Risiko verspäteter oder ausbleibender Zahlungen samt dem Aufwand für Zahlungserinnerungen. Der Rechnungskauf lässt sich deshalb über einen Zahlungsdienstleister einbinden. Er prüft die Bonität der Kundschaft, übernimmt das Ausfallrisiko gegen eine Gebühr und zahlt den Betrag an den Shop aus. Die Gebühren dafür fallen je nach Anbieter sehr unterschiedlich aus, sodass sich ein genauer Vergleich der Konditionen empfiehlt.
SEPA-Lastschrift
Bei der Lastschrift trägt die Kundschaft ihre IBAN in das Bestellformular ein und erteilt Ihnen damit ein Mandat, den Betrag von ihrem Konto einzuziehen. Das Verfahren ist vertraut, setzt lediglich ein Girokonto voraus und gehört für Händler zu den günstigsten Zahlungsarten. Neben einzelnen Bestellungen eignet es sich für wiederkehrende Beträge wie Abonnements.
Dem Vorteil bei den Kosten steht ein Recht der Kundschaft gegenüber. Eine SEPA-Basislastschrift lässt sich innerhalb von acht Wochen nach der Belastung ohne Angabe von Gründen über die eigene Bank zurückgeben. Der Betrag wird Ihrem Konto dann wieder belastet, während die Forderung aus der Bestellung bestehen bleibt und auf anderem Weg beglichen werden muss. Für den Einzug benötigen Sie eine Gläubiger-Identifikationsnummer, die die Deutsche Bundesbank vergibt, sowie die Zustimmung Ihrer Bank zum Lastschriftverfahren.
Vorkasse per Überweisung
Bei der Vorkasse überweist die Kundschaft den Rechnungsbetrag, und der Shop versendet die Ware nach dem Zahlungseingang. Das Risiko eines Zahlungsausfalls liegt damit vollständig bei der Kundschaft, und der Betrag geht ohne Umweg über einen Zahlungsdienstleister auf dem Geschäftskonto ein. Die Bankverbindung erhält die Kundschaft auf der Bestätigungsseite und in der Bestellbestätigung per E-Mail.
Für die Kundschaft bedeutet das, in Vorleistung zu gehen und länger auf die Lieferung zu warten, weil der Versand erst mit dem Zahlungseingang beginnt. Echtzeitüberweisungen verkürzen die Wartezeit erheblich: Seit dem 9. Oktober 2025 bieten Banken im Euroraum sie verpflichtend an, und das Geld kann innerhalb von Sekunden gutgeschrieben sein. Vor jeder Überweisung prüft die Bank außerdem, ob Name und IBAN des Empfängers zusammenpassen. Der Kontoinhaber in den Zahlungshinweisen sollte deshalb genau so lauten wie bei Ihrer Bank.
PayPal
PayPal zählt neben dem Rechnungskauf zu den meistgenutzten Zahlungsarten im deutschen Onlinehandel. Die Kundschaft meldet sich an der Kasse mit ihrem PayPal-Konto an und bestätigt die Zahlung dort, während Bank- und Kartendaten beim Zahlungsdienst hinterlegt bleiben. Für Käufer besteht nach den Bedingungen von PayPal ein Käuferschutz, der greift, wenn eine Bestellung ausbleibt oder erheblich von der Beschreibung abweicht.
Für Sie als Händler spricht vor allem die Bekanntheit des Verfahrens, das in Deutschland weit verbreitet ist. Der Verkäuferschutz von PayPal sichert Händler bei nicht autorisierten Zahlungen ab. Er greift außerdem bei Bestellungen, die nach Angabe des Käufers nicht angekommen sind, sofern sich der Versand nachweisen lässt. Weicht ein Artikel nach Ansicht des Käufers erheblich von der Beschreibung ab, liegt der Fall außerhalb des Verkäuferschutzes. Bei den Gebühren liegt PayPal im Durchschnitt über der Lastschrift und dem Rechnungskauf.
Kredit- und Debitkarte
Mit Kredit- oder Debitkarte bezahlt die Kundschaft, indem sie die Kartendaten eingibt und die Zahlung anschließend bestätigt, in der Regel über die App ihrer Bank. Die zusätzliche Bestätigung ist als Zwei-Faktor-Authentifizierung vorgeschrieben und sichert Zahlungen gegen den Missbrauch fremder Kartendaten. Die Kartendaten gelangen über eine verschlüsselte HTTPS-Verbindung zu Ihrem Zahlungsdienstleister, der die Zahlungen abwickelt und gutschreibt.
Kommt eine bezahlte Ware nicht an, kann der Karteninhaber über seine Bank eine Rückbuchung beantragen, das sogenannte Chargeback. Im Streitfall helfen Ihnen Sendungsnummern und Zustellnachweise, die ordnungsgemäße Lieferung zu belegen. Sorgfältig aufbewahrte Versandbelege bilden damit bei der Kartenzahlung ebenso wie bei PayPal die wichtigste Absicherung des Händlers.
Apple Pay und Google Pay
Apple Pay und Google Pay sind digitale Geldbörsen, in denen Kunden ihre Kredit- oder Debitkarte hinterlegt hat. An der Kasse genügen ein Tippen auf die entsprechende Schaltfläche und eine Bestätigung per Gesichtserkennung, Fingerabdruck oder Code, während Karten- und Lieferdaten automatisch übernommen werden. Gerade auf dem Smartphone erspart das der Kundschaft das Eintippen langer Nummern, was der Usability Ihres Checkouts unmittelbar zugutekommt.
Technisch handelt es sich um Kartenzahlungen, die über das hinterlegte Kartenkonto abgerechnet werden, weshalb die Konditionen der Kartenzahlung bei Ihrem Zahlungsdienstleister gelten. Apple Pay war zunächst an Safari auf Apple-Geräten gebunden. Seit iOS 18 lässt es sich auch in anderen Browsern nutzen, indem die Kundschaft einen QR-Code mit dem iPhone scannt. Google Pay steht unter anderem in Chrome auf dem Computer und auf Android-Geräten bereit.
Ratenkauf
Beim Ratenkauf verteilt die Kundschaft den Kaufpreis auf mehrere Monatsraten, während ein Zahlungsdienstleister die Finanzierung übernimmt und dem Shop den vollen Betrag auszahlt. Größere Anschaffungen werden für die Kundschaft dadurch planbar, und der Händler erhält sein Geld, ohne selbst einen Kredit zu gewähren. Der Anbieter prüft dafür die Kreditwürdigkeit, trägt das Ausfallrisiko und berechnet Ihnen eine Gebühr.
Ab dem 20. November 2026 erfasst das Verbraucherkreditrecht auch kleinere Beträge sowie Angebote zum späteren Bezahlen, die unter der Bezeichnung „Buy now, pay later“ bekannt sind. Die Anforderungen, etwa an die Prüfung der Kreditwürdigkeit, setzen die Anbieter um, über die Sie den Ratenkauf in Ihren Shop einbinden.
Wero als europäische Zahlungsart
Wero ist ein europäisches Bezahlverfahren, das Banken und Zahlungsdienstleister gemeinsam betreiben und das auf Echtzeitüberweisungen zwischen Bankkonten beruht. Kunden wählen Wero an der Kasse und geben die Zahlung in der App ihrer Bank oder in der Wero-App frei, am Computer über einen QR-Code. In Deutschland beteiligen sich unter anderem die Sparkassen, die Volks- und Raiffeisenbanken, die Deutsche Bank, die Postbank und die ING.
Im deutschen Onlinehandel steht Wero seit November 2025 zur Verfügung. Da der Betrag sofort abgebucht wird, steht der Zahlungseingang unmittelbar fest, und für die Kundschaft sieht Wero einen Käuferschutz vor. Eingebunden wird das Verfahren über einen Zahlungsdienstleister, der es in Ihrem Shopsystem neben den übrigen Zahlungsarten bereitstellt. Nach Angaben des Anbieters soll der kurze Ablauf Kaufabbrüche verringern und die Conversion-Rate erhöhen, während konkrete Gebührensätze bislang unveröffentlicht sind.
Zahlungsarten für Ihren Shop auswählen
Mehrere Zahlungsarten nebeneinander decken die Gewohnheiten unterschiedlicher Kundengruppen ab. Welche Verfahren Ihre Zielgruppe erwartet, zeigt sich an Ihren bisherigen Bestellungen und an den Fragen, die den Kundenservice erreichen. Naheliegend ist eine Grundlage aus PayPal und Rechnungskauf als meistgenutzten Verfahren. Lastschrift, Karte oder Wero ergänzen sie für Kunden, die direkt über ihr Konto oder ihre Karte bezahlen möchten. Beliefern Sie Kundschaft im Ausland, verschieben sich die Gewohnheiten, denn beim Versand nach Österreich und in die Schweiz unterscheiden sich die üblichen Zahlungsarten je nach Land.
Bei der Abwägung stehen sich Kosten, Risiko und Komfort gegenüber. Die Lastschrift ist günstig und lässt Rückgaben zu, der Rechnungskauf bietet der Kundschaft eine hohe Sicherheit und verlangt von Ihnen eine Absicherung gegen Ausfälle, und die Vorkasse schützt Sie vollständig, setzt aber das Vertrauen der Kundschaft voraus. Ein Aufpreis auf eine Zahlungsart setzt voraus, dass mindestens eine gängige und zumutbare Zahlungsart kostenfrei bleibt, und Lastschrift, Überweisung und gängige Verbraucherkarten bleiben für Verbraucher ohnehin entgeltfrei, wie es die Anforderungen an eine rechtssichere Website vorsehen.
Zahlungsarten an der Kasse darstellen
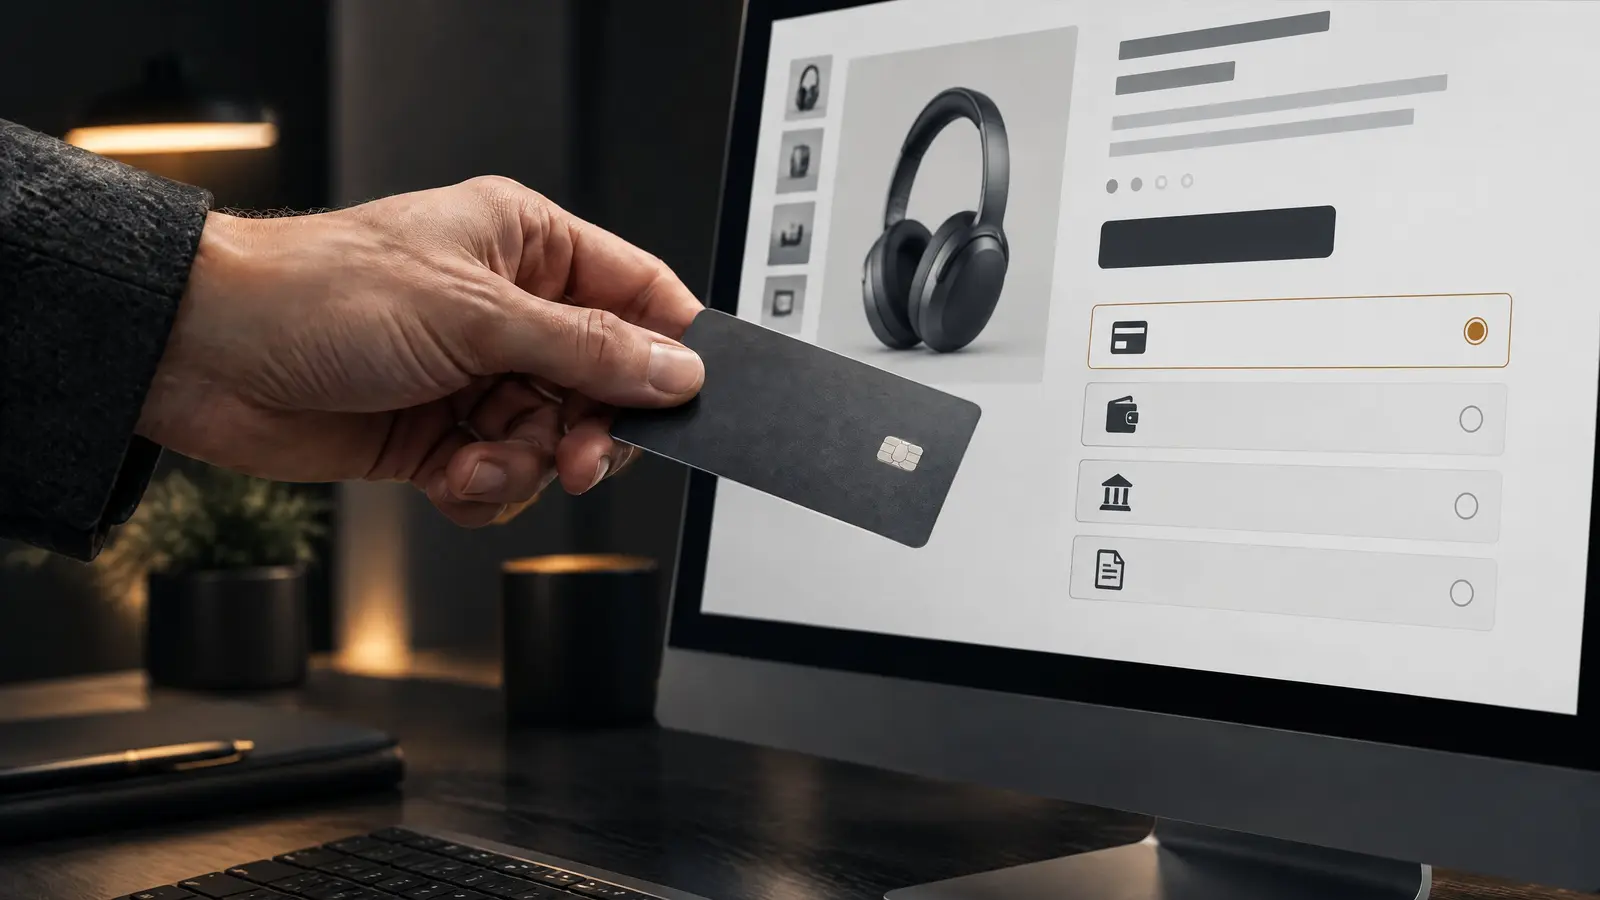
Für Kunden sind die angebotenen Zahlungsarten am hilfreichsten, wenn sie früh sichtbar werden, etwa als kurze Übersicht auf der Produktseite, im Warenkorb oder im Fußbereich jeder Seite. Die Frage nach der Bezahlung klärt sich so, bevor jemand den Bestellprozess beginnt. Im Checkout selbst erleichtert eine übersichtliche Liste mit einem kurzen Hinweis zu jedem Verfahren die Wahl, etwa zur Weiterleitung zu PayPal oder zur Freigabe in der Banking-App.
Der Bestellprozess selbst profitiert von kurzen Ladezeiten und einer verständlichen Führung durch die einzelnen Schritte. Eine barrierefreie Gestaltung sorgt dafür, dass sich die Kasse auch mit Tastatur oder Screenreader bedienen lässt.
Ob sich Ihre Auswahl bewährt, zeigt die Auswertung. In Google Analytics 4 lassen sich abgeschlossene und abgebrochene Bestellungen je Schritt verfolgen, sofern das Conversion-Tracking die Ereignisse des Bestellprozesses erfasst.
Welche Verfahren die Kundschaft tatsächlich nutzt, lesen Sie an der Zahl der Bestellungen je Zahlungsart ab. Die Reihenfolge der Zahlungsarten oder eine neu aufgenommene Option wie Wero lassen sich anschließend per A/B-Testing vergleichen.
Pflichtangaben an der Kasse
Welche Zahlungsmittel Ihr Shop akzeptiert, gehört spätestens zu Beginn des Bestellvorgangs klar und deutlich auf die Seite. Die Bestellschaltfläche am Ende trägt eine eindeutige Beschriftung wie „zahlungspflichtig bestellen“.
Fazit
Die gängigen Zahlungsarten verteilen Kosten, Risiko und Komfort unterschiedlich. Rechnungskauf und Ratenkauf entlasten die Kundschaft und verlagern das Ausfallrisiko auf Sie oder einen Dienstleister, während die Vorkasse Sie schützt und von der Kundschaft eine Vorleistung verlangt. Lastschrift, PayPal, Karte, Apple Pay, Google Pay und Wero liegen dazwischen, abgesichert durch Rückgaberechte, Käuferschutz oder Rückbuchung.
Für Ihren Shop ergibt sich daraus eine Auswahl, die sich an den Gewohnheiten Ihrer Kundschaft, an den Gebühren und am vertretbaren Risiko orientiert. Früh sichtbar gemacht und an der Kasse übersichtlich dargestellt, trägt das Angebot an Zahlungsarten dazu bei, dass begonnene Bestellungen abgeschlossen werden.
Die Angaben geben den Stand vom 16. September 2026 wieder und beruhen auf Angaben der Zahlungsanbieter, der Deutschen Bundesbank, der BaFin, des Europäischen Verbraucherzentrums und der Bundesregierung, auf der Studie „Online-Payment 2026“ des EHI Retail Institute sowie auf dem Bürgerlichen Gesetzbuch. Die Darstellung gibt einen allgemeinen Überblick; für die rechtliche Gestaltung Ihrer Zahlungsbedingungen empfiehlt sich im Einzelfall eine fachliche Beratung.